Finzio : Smart Eligibility

Mga screenshot
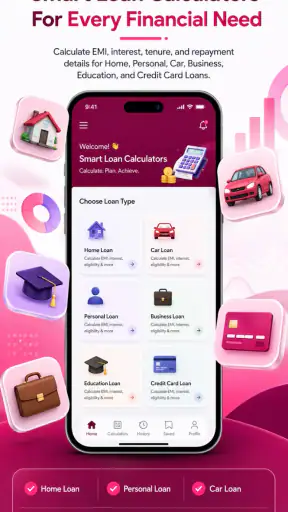
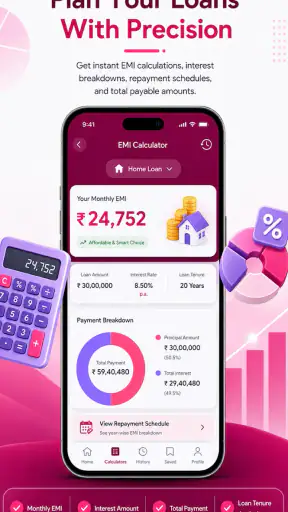
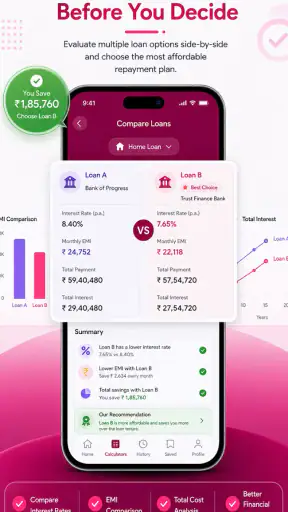
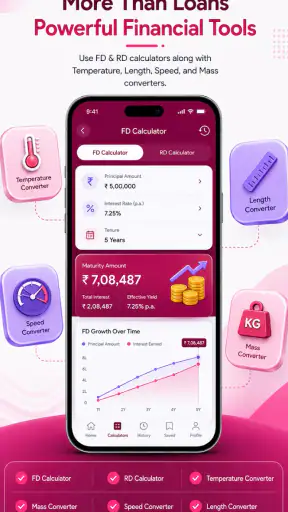
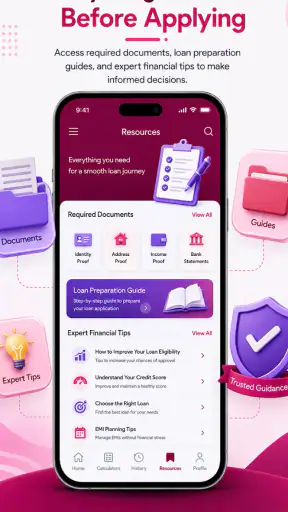
Mga detalye
- Rating
- 3.00 mga review
- Bersyon
- 1.0.2
- Developer
- raju.nandaniya
Pagsusuri ni Norviv
Sa unang tingin, ang Finzio: Smart Eligibility ay isang praktikal na app sa pananalapi para sa taong gustong magkaroon ng mas malinaw na unang pagtatantiya bago maghanap ng pautang. Hindi ito uri ng app na kailangan kong buksan nang matagal araw-araw. Mas kapaki-pakinabang ito sa isang partikular na sandali: kapag may kailangang bayaran, iniisip ang pangungutang, at gusto munang makita kung pasok ba sa isang posibleng loan profile at kung gaano kalaki ang maaaring maging hulog. Sa ganitong gamit, simple ang konsepto nito, pero mahalaga ang paraan ng pagbasa sa resulta.
Ang pangunahing halaga nito ay nasa pagsasama ng tatlong gawain sa iisang lugar: pagtingin sa pagiging kwalipikado sa pautang, pagtatantiya ng EMI o regular na hulog, at paggalugad ng mga opsyon sa pangungutang. Para sa akin, mas kapaki-pakinabang ang ganitong paghahanda kaysa agad magpadala ng aplikasyon nang hindi alam kung kaya ng buwanang badyet. Gayunman, dapat itong gamitin bilang gabay sa pagpaplano, hindi bilang garantiya na maaaprubahan ang isang loan.
Gaano kabilis at gaano kabigat gamitin ang app?
Sa normal na paggamit, ang ganitong uri ng financial calculator ay dapat madaling lapitan: magbubukas ako, ilalagay ang hinihinging detalye, susuriin ang pagtatantiya, at isasara kapag malinaw na ang susunod kong hakbang. Ang Finzio ay mas bagay sa mabilisang pag-check kaysa sa mahabang proseso ng pamamahala ng buong budget. Dahil dito, ang pinakamahalagang sukatan para sa akin ay hindi kung gaano karaming screen ang mayroon ito, kundi kung gaano kadaling maunawaan ang resulta nang hindi nalilito ang gumagamit.
May average rating itong 3.5 mula sa 58 ratings, kaya hindi ko ito ilalarawan na perpekto o pare-pareho ang karanasan para sa lahat. Ang ganitong marka ay paalala na dapat suriin muna ng bawat user kung malinaw sa kaniya ang mga input at output. Para sa isang taong sanay sa EMI, loan amount, at repayment terms, maaaring diretso ang paggamit. Para naman sa baguhan, ang pinakamabagal na bahagi ay maaaring hindi ang app mismo kundi ang pag-unawa kung ano ang ibig sabihin ng bawat pagtatantiya.
Magandang ugali ang maghanda muna ng tatlong bagay bago magsimula: tinatayang halaga ng uutangin, halagang kaya mong ilaan bawat buwan, at panahon kung kailan mo gustong matapos ang bayaran. Kapag paisa-isa kong binabago ang mga ito, mas madaling makita kung aling kombinasyon ang pasok sa badyet. Mas maaasahan ang ganitong paghahambing kaysa pumili agad ng pinakamalaking loan na lumalabas sa screen.
Isang makatotohanang sitwasyon sa araw-araw
Halimbawa, may biglaang gastusin sa bahay at iniisip kong mangutang. Sa halip na magtanong agad sa unang lender na makita ko, maaari kong gamitin ang app para tantiyahin kung anong buwanang hulog ang hindi makakasakal sa regular kong gastos. Kung masyadong mataas ang EMI, maaari kong subukan ang mas mababang loan amount o mas mahabang panahon ng pagbabayad, habang kinikilala na ang mas mahabang termino ay maaaring magpalaki sa kabuuang ibabalik depende sa aktuwal na kondisyon ng lender.
Dito lumalabas ang isang hindi agad halatang pakinabang: nagiging tool ito para sa pag-iwas sa impulsive borrowing. Hindi nito awtomatikong ginagawang ligtas ang pangungutang, pero tinutulungan akong makita ang epekto ng desisyon bago ako gumawa ng commitment. Ang tamang workflow ay gumawa ng ilang scenario, itabi ang resulta, at ihambing iyon sa tunay kong buwanang cash flow, hindi lamang sa pinakamababang ipinapakitang hulog.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Kapag maraming scenario ang sinusubukan
Mas nagiging mabigat ang paggamit kapag paulit-ulit kong binabago ang halaga, termino, o iba pang detalye para maghanap ng mas akmang kombinasyon. Hindi ito “heavy use” sa antas ng video editing o gaming, pero may mental load dahil kailangang tandaan kung aling scenario ang alin. Para hindi magkamali, nirerekomenda kong baguhin lamang ang isang variable bawat ikot. Halimbawa, panatilihin muna ang loan amount at tingnan ang epekto ng termino; pagkatapos ay ibalik ang termino at baguhin naman ang halaga.
Ang pamamaraang ito ay may dagdag na benepisyo: mas nakikita ko kung ang mas mababang hulog ay galing talaga sa mas magandang kondisyon o dahil lamang mas mahaba ang panahon ng pagbabayad. Hindi sapat na tingnan ang EMI nang hiwalay. Dapat ding isipin ang kabuuang obligasyon, mga posibleng bayarin, at kung may pagbabago sa kita. Ang app ay kapaki-pakinabang sa unang pagsusuri, pero hindi nito dapat palitan ang maingat na pagbasa sa aktuwal na loan agreement.
Kung gagamitin ko ito nang saglit para sa isang kalkulasyon, hindi ko inaasahang magiging malaking pasanin ito sa telepono. Ang kasalukuyang bersyon ay 1.0.2, kaya mas makatuwirang asahan ang isang tuwirang karanasan kaysa isang malawak na financial suite. Hindi ko ito ihahambing sa isang kumpletong personal finance manager na may matagalang expense tracking, bill reminders, o investment monitoring. Magkaiba ang layunin ng mga iyon.
Pagiging maaasahan, limitasyon, at tamang uri ng gumagamit
Sa usapin ng reliability, ang pinakamahalagang tanong ay kung pare-pareho bang naipapakita ang kalkulasyon at kung nauunawaan ko ang pinanggalingan ng resulta. Dahil ang loan eligibility ay nakadepende sa aktuwal na lender, personal na dokumento, kita, credit history, at iba pang pamantayan, hindi ko dapat ituring na final approval ang anumang pagtatantya mula sa app. Ang resulta ay mas ligtas basahin bilang screening o paghahanda bago makipag-ugnayan sa nagpapautang.
Ang developer nito ay raju.nandaniya, at nakaposisyon ang app bilang isang libreng financial utility. Wala itong bayad sa pag-download, kaya mababa ang hadlang para subukan ito. Gayunman, ang pagiging libre ay hindi dahilan para laktawan ang privacy at financial caution. Hindi ako maglalagay ng sensitibong impormasyon nang hindi ko muna naiintindihan kung saan ito ginagamit, lalo na kung ang isang kalkulasyon ay maaari kong gawin gamit ang tinatayang halaga lamang.
Isang magandang praktis ang gumamit muna ng rounded figures kapag nagpaplano pa lamang. Halimbawa, maaari kong tantiyahin ang buwanang kita at gastusin sa halip na ilagay agad ang bawat personal na detalye. Kapag may malinaw nang scenario na gusto kong siyasatin, saka ko susuriin ang mga kondisyon ng aktuwal na loan provider. Nakakatulong ito para hindi mapagkamalan ang isang mabilis na calculator bilang kumpletong financial assessment.
Pagtingin sa tiwala at sa mga desisyong sensitibo
Sa isang app na may kinalaman sa pangungutang, hindi lang resulta ng kalkulasyon ang dapat kong timbangin; mahalaga rin kung ano ang hinihingi sa akin at kung komportable akong ibahagi iyon. Bago magpatuloy sa anumang form, binabasa ko ang bawat field at iniiwasang magbigay ng detalye na hindi kailangan para sa paunang pagtatantiya. Kung may kahilingang hindi ko maunawaan, mas mabuting huminto muna kaysa magpatuloy dahil lamang gusto kong makita agad ang resulta.
Hindi ko itinuturing na kapalit ng opisyal na paliwanag ang isang mabilis na eligibility check. Kapag lumipat na ako mula sa pagpaplano tungo sa aktuwal na aplikasyon, doon ko muling susuriin kung sino ang nagpapautang, anong mga kondisyon ang kasama, at kung ano ang magiging obligasyon ko. Ang paghihiwalay na ito ay praktikal: ginagamit ko ang Finzio para linawin ang tanong na “kaya ba ng badyet ko ang hulog?”, at sa lender ko kinukumpirma ang tanong na “ano talaga ang pipirmahan ko?”
Sino ang makikinabang at sino ang dapat maghanap ng iba?
Maganda ang app para sa unang beses na nanghihiram, sa empleyadong gustong tantiyahin ang kaya niyang hulog, at sa taong naghahambing ng ilang posibleng halaga bago makipag-usap sa lender. Maaari rin itong maging kapaki-pakinabang sa isang pamilya na kailangang mag-usap muna tungkol sa badyet. Kapag ipinakita ko ang iba’t ibang scenario, mas nagiging konkretong pag-uusap ang “kaya ba natin ito?” kaysa puro hula.
Hindi ito ang pinakamainam na piliin kung ang kailangan ko ay kumpletong record ng kita at gastos, awtomatikong budget categories, investment tools, o detalyadong loan servicing. Sa ganitong pangangailangan, mas angkop ang isang personal finance app o ang mismong opisyal na calculator ng lender, lalo na kapag kailangan ko nang makita ang eksaktong fees, dokumento, at kontraktuwal na kondisyon. Ang Finzio ay nasa pagitan ng simpleng mental math at aktuwal na loan application; hindi ito kapalit ng alinman sa dalawang iyon.
Dapat ding mag-ingat ang taong madaling maengganyo sa malaking loan dahil lamang mukhang kaya ang buwanang hulog. Ang mas mababang EMI ay hindi awtomatikong mas murang desisyon. Maaaring mas matagal ang obligasyon, at maaaring may ibang gastos na hindi kasama sa unang pagtatantiya. Ang pinakaresponsableng paggamit nito ay magsimula sa halagang kailangan, hindi sa pinakamataas na halagang posibleng makuha.
Mga limitasyon sa device at karanasan sa paggamit
Gumagana ang app sa Android 7.0 pataas, kaya hindi ito nakalaan lamang sa mga bagong telepono. Mahalaga ito para sa mga gumagamit ng mas lumang device na ayaw o hindi kayang mag-upgrade agad. Sa kabilang banda, ang mas lumang hardware ay maaaring magkaroon ng mas mabagal na pagbubukas o paglipat sa pagitan ng screen kumpara sa modernong telepono. Hindi ko ito ituturing na problema ng mismong calculator hangga’t nananatiling nababasa at tama ang input.
Para sa mas maliit na screen, mas ligtas na repasuhin ang bawat field bago pindutin ang susunod na hakbang. Sa financial app, mas seryoso ang maling digit kaysa sa bahagyang mabagal na animation. Kung gumagamit ako ng lumang telepono, iniiwasan kong magpalipat-lipat sa maraming app habang nag-i-input upang hindi mawala ang konteksto ng scenario. Pagkatapos, isinusulat ko ang mahahalagang resulta sa sarili kong notes, dahil hindi ko gustong umasa sa memorya kapag ikinukumpara ang ilang loan option.
Ang app ay may age rating na 3+, ngunit hindi ibig sabihin nito na ang mga desisyong ginagawa rito ay angkop para sa bata. Ang rating ay tungkol sa content access; ang pangungutang ay usaping nangangailangan ng sapat na pag-unawa at responsibilidad. Para sa mga magulang o nakatatandang gumagabay sa kabataan, mas mabuting gamitin ito bilang pagkakataon para ipaliwanag ang hulog, interes, at panganib ng sobrang pagkakautang, hindi bilang simpleng paraan para makakuha ng pera.
Pagbawi kapag nagkamali sa pagpaplano
Ang isang praktikal na paraan ng recovery ay huwag ituring na permanenteng desisyon ang unang resultang makita. Kung mali ang nailagay kong halaga, babalik ako sa orihinal na scenario, susuriin ang bawat input, at gagawa ulit ng kalkulasyon. Kung nagbago ang kita o gastusin, inuulit ko ang pagsusuri sa bagong badyet. Ang ganitong proseso ay mas ligtas kaysa piliting sundin ang lumang pagtatantiya.
Kung sakaling hindi malinaw ang isang resulta, hindi ako agad magpapadala ng aplikasyon. Ihihiwalay ko ang tatlong tanong: pasok ba ako sa paunang pagtatantiya, magkano ang tinatayang buwanang hulog, at ano ang aktuwal na kabuuang obligasyon sa lender? Kapag hindi nasagot ng screen ang ikatlong tanong, ituturing ko ang app na unang hakbang lamang at hihingi ng kumpletong disclosure mula sa nagpapautang.
May higit isang daang libong install ang app, kaya sapat ang lawak ng paggamit nito para maging pamilyar sa maraming Android user. Gayunman, hindi ko ginagamit ang dami ng install bilang patunay na tama ang bawat financial result. Sa pananalapi, mas mahalaga pa rin ang malinaw na input, maingat na interpretasyon, at direktang pag-verify sa opisyal na provider kaysa sa popularidad ng isang tool.
Huling pagsusuri sa bilis at pagiging praktikal
Sa kabuuan, nakikita ko ang Finzio: Smart Eligibility bilang isang magaan na kasangkapan para sa maagang yugto ng loan planning. Ang lakas nito ay ang paglalapit ng eligibility check at EMI estimation sa isang mabilis na workflow. Hindi ko kailangang magsimula sa komplikadong spreadsheet para lang malaman kung ang isang ideya sa pangungutang ay tugma sa buwanang badyet. Para sa isang libreng app sa pananalapi, iyon ay malinaw na praktikal na gamit.
Ang kahinaan nito ay nakaugat sa parehong pagiging simple: hindi dapat asahan ang lalim ng isang opisyal na lender portal o kumpletong budget system. Kung kailangan ko ng eksaktong approval, detalyadong fees, legal na kondisyon, o pangmatagalang expense tracking, lilipat ako sa mas espesyalisadong serbisyo. Kung kailangan ko naman ng mabilis na unang pagtatantiya bago gumawa ng mas seryosong hakbang, mas makatwiran itong subukan.
Ang aking payo ay gamitin ito nang may dalawang yugto. Una, gumawa ng konserbatibong scenario batay sa halagang tunay na kailangan at hulog na kaya kahit may hindi inaasahang gastos. Ikalawa, ihambing ang resulta sa aktuwal na loan terms bago magdesisyon. Sa ganitong paraan, nagiging tulong ang app sa pag-iisip, hindi pangganyak sa padalus-dalos na pangungutang.
Kung Android 7.0 o mas bago ang telepono mo at naghahanap ka ng libreng paraan para suriin ang posibleng eligibility at EMI, may saysay ang pagtingin sa app na ito. Hindi ko ito irerekomenda bilang nag-iisang batayan ng isang malaking financial commitment, pero irerekomenda ko ito bilang unang checkpoint. Ang pinakamagandang resulta ay hindi ang pinakamalaking loan o pinakamababang hulog, kundi ang scenario na naiintindihan mo, kaya mong panindigan, at nasuri mo na sa aktuwal na kondisyon ng lender.
Mga madalas itanong
01Ano ang Finzio: Smart Eligibility at para kanino ito ginawa?
Ang Finzio: Smart Eligibility ay isang financial app na tumutulong sa mga user na maunawaan kung maaari silang maging kwalipikado para sa ilang produktong pinansyal, gaya ng loan o iba pang alok. Sa paggamit nito, maaaring maglagay ng pangunahing personal at pinansyal na impormasyon upang makakuha ng eligibility assessment. Hindi ito awtomatikong garantiya ng approval, kaya dapat basahin nang mabuti ang resulta at mga kondisyon ng anumang alok.
02Ligtas ba gamitin ang Finzio: Smart Eligibility at paano pinoprotektahan ang aking impormasyon?
Bago gamitin ang Finzio, mahalagang suriin ang privacy policy, mga pahintulot ng app, at kung paano nito kinokolekta, ginagamit, iniimbak, at ibinabahagi ang iyong impormasyon. Dahil maaaring sensitibo ang financial data, iwasang maglagay ng maling detalye o impormasyon na hindi kailangan. I-download lamang ang app mula sa opisyal na app store at huwag ibigay ang password, PIN, o verification code sa ibang tao.
03Garantisado ba ng Finzio ang loan approval o pagkuha ng financial product?
Hindi dapat ituring ang eligibility result ng Finzio bilang garantiya ng loan approval. Karaniwan, ang app ay nagbibigay lamang ng paunang pagtatasa batay sa impormasyong isinumite mo, habang ang aktuwal na desisyon ay nasa lender o financial provider. Maaari pa ring magkaroon ng karagdagang pagsusuri, dokumento, credit check, fees, interest, at ibang kondisyon bago maaprubahan ang aplikasyon.
04May bayad ba ang paggamit ng Finzio: Smart Eligibility?
Maaaring libre ang pag-download o paggamit ng pangunahing eligibility assessment, ngunit hindi ito nangangahulugang walang posibleng gastos sa mga produktong ipinapakita ng app. Suriing mabuti kung may subscription, in-app purchase, processing fee, interest, service charge, o iba pang bayarin. Bago tumanggap ng anumang alok, basahin ang kabuuang terms, repayment schedule, at kabuuang halagang babayaran.
05Anong impormasyon ang kailangan at ano ang dapat kong gawin kung mali ang resulta?
Maaaring hingin ng Finzio ang ilang detalye tulad ng kita, trabaho, tirahan, contact information, at iba pang datos na ginagamit sa eligibility assessment. Magbigay lamang ng tama at napapanahong impormasyon upang maging mas kapaki-pakinabang ang resulta. Kung may mali o hindi tugmang assessment, suriin muna ang inilagay mong detalye, i-update ang profile kung maaari, at makipag-ugnayan sa opisyal na support channel ng app.


